四大银行推荐数字货币,普通人到底该不该用
四大银行推荐数字货币,普通人到底该不该用
在柜台干了十五年后,我明显感觉到风向变了。工、农、中、建四家大行这两年密集上线数字人民币相关产品,从开户引导到场景推广,力度前所未有。今天聊聊这件事对咱们普通储户到底意味着什么。
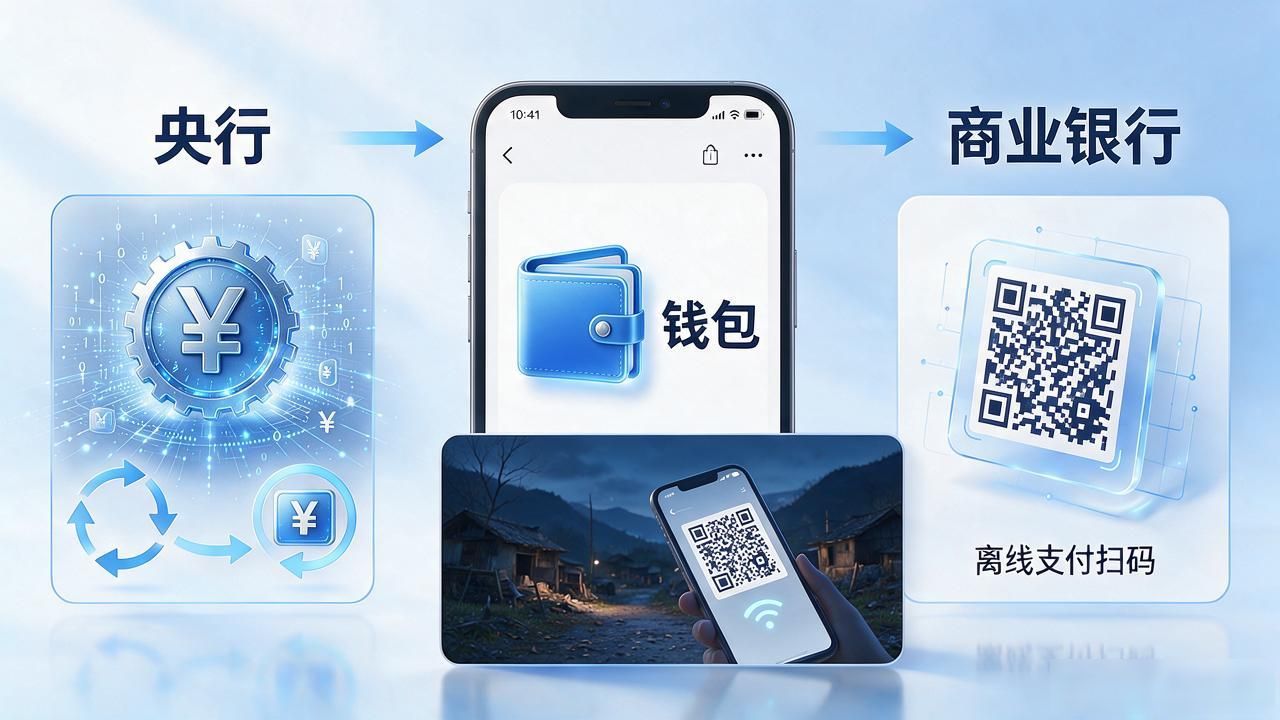
具体来看,四家银行的推荐路径其实很清晰。工行推的是数字人民币硬钱包和智能合约试点,农行侧重县域小额支付场景,中行绑定跨境汇款,建行则把数字人民币接进了住房租赁和公积金结算。说白了,推荐不是让你去炒币,而是把数字货币塞进你日常花销的每一个环节。
为什么要这么推?央行数字人民币的定位是"数字化法币",和比特币、以太坊那类加密资产完全不是一回事。 四大行作为国有金融基础设施,推广的是法定数字货币四大银行推荐数字货币,普通人到底该不该用,目的是替代部分现金流通、降低结算成本、增强支付可追溯性。对普通人来说,最直接的体感就是刷手机付钱更快,小额转账基本零手续费。
但我必须提醒一句,"推荐"不等于"稳赚"。 数字人民币目前阶段没有利息收益,你的钱躺在数字钱包里和躺在活期账户里本质一样。别被"银行都在推"这个信号误导成某种投资风口。部分试点城市存在钱包功能限制四大银行推荐数字货币,跨行跨地区使用时偶尔会碰壁,这点要有心理准备。
你所在的城市已经开通数字人民币了吗?用起来和平时扫码付钱,到底有多大差别?