银行运营数字货币:从试点到商业落地,到底要过哪几道坎
银行运营数字货币:从试点到商业落地,到底要过哪几道坎
银行运营数字货币,远不只是把纸币换成电子形态。从数字人民币试点到商业银行搭运营体系,要过技术、合规、落地好几道坎。我在银行做了十三年数字化运营银行运营数字货币:从试点到商业落地,到底要过哪几道坎,这两年深度参与项目运营数字货币的银行,有些切身体感。
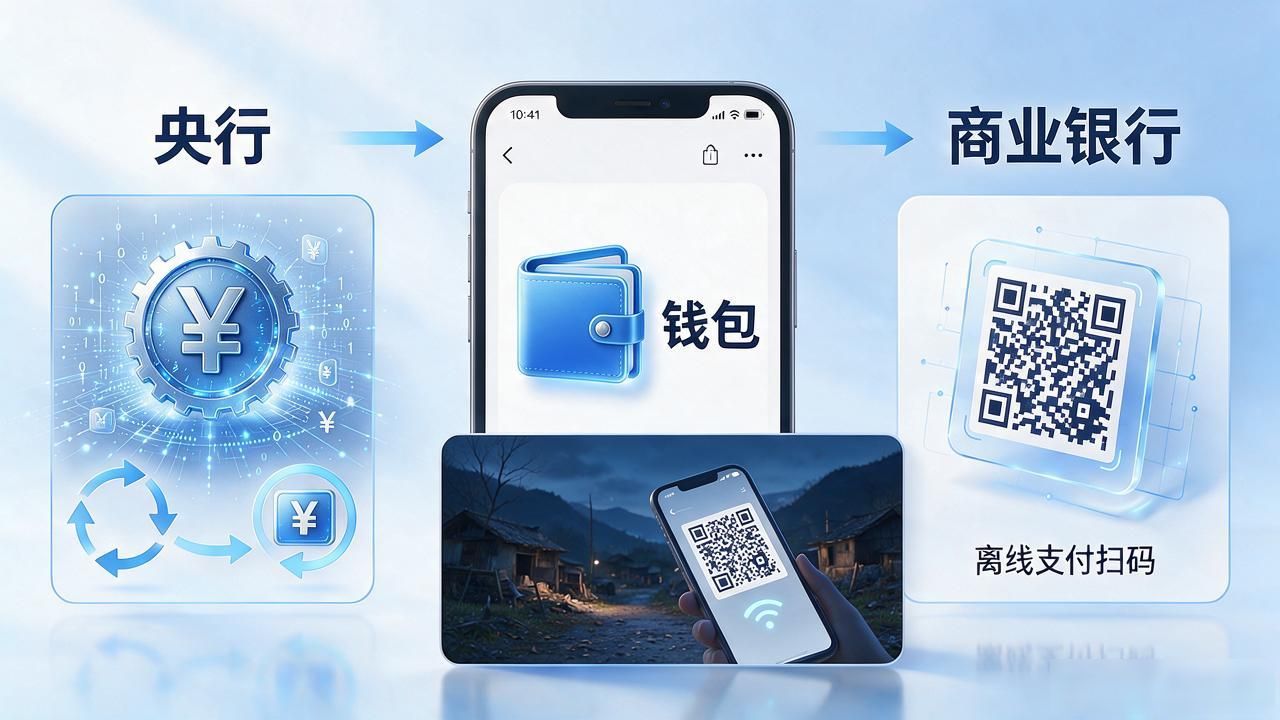
试点阶段最磨人的是和央行对接口。发行权在央行,商业银行作为运营机构要负责钱包开立和商户拓展。我们花了八个月才把接口跑通,光报文格式改了十一版。餐饮、交通这些高频场景,每个行业技术标准都不一样,对接周期多出一倍。
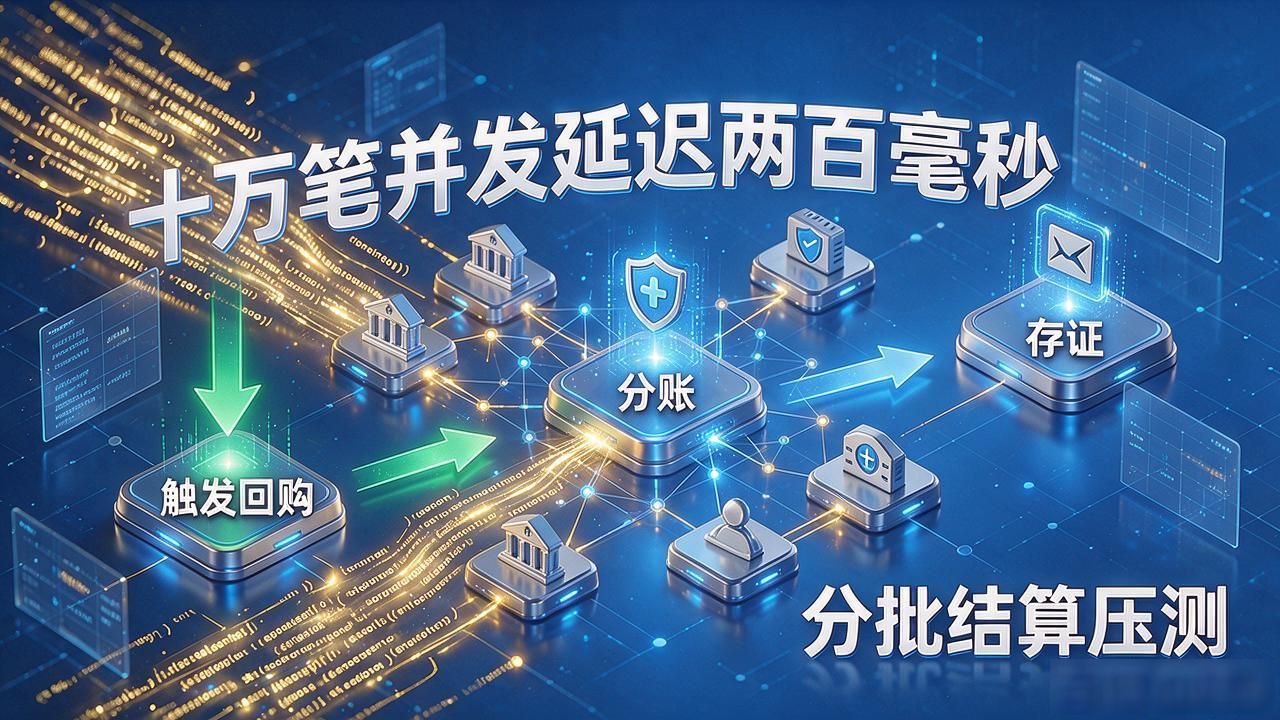
技术上,智能合约是真正的卡点。一笔供应链支付要触发回购、分账、存证三个动作,任何一环超时都得回滚。压测跑了一百多轮,十万笔并发时延迟飙到两百毫秒,在银行系统里完全不可接受,靠分批结算才压下来。
合规层面,反洗钱和跨境资金监测是绕不过的红线。数字货币匿名性和可追溯性天然矛盾,五万元以下钱包只需手机号实名,但运营机构得自己搭监测模型。我们组了七人小团队做规则引擎,跨境场景配了四十三条拦截规则。
客户不关心底层是区块链还是数据库,只在乎付款快不快、出了问题找谁。试点城市回访时六成用户说"跟扫码没区别",说明运营做到了无感。剩下四成投诉集中在商户拒收和钱包迁移,这些琐碎事比技术攻关更耗人力。