数字化货币基金靠谱吗?收益、风险、门槛,普通人理财必看
数字化货币基金靠谱吗?收益、风险、门槛,普通人理财必看
数字化货币基金,本质就是把货币基金搬到线上,用数据模型管钱。我在银行柜台待了八年,亲眼看着客户从填表变成手机三秒下单,这变化确实值得聊几句。
货币基金本身风险极低,主要投短债、同业存单、逆回购,年化大概在1.5%到2.2%。数字化版本没改底层资产数字化货币基金靠谱吗?收益、风险、门槛,普通人理财必看,但申购赎回全压进APP里。T+0实时到账意味着下午三点前赎回,钱当天就能花,比传统渠道快一天。
真正让普通人有体感的,是门槛和透明度。过去至少得去柜台,现在1分钱起投,收益精确到万分位,每天几点几分赚了多少钱,手机上一目了然。我见过不少客户把工资卡闲钱全转进去当零钱包,流动性比活期还顺手。
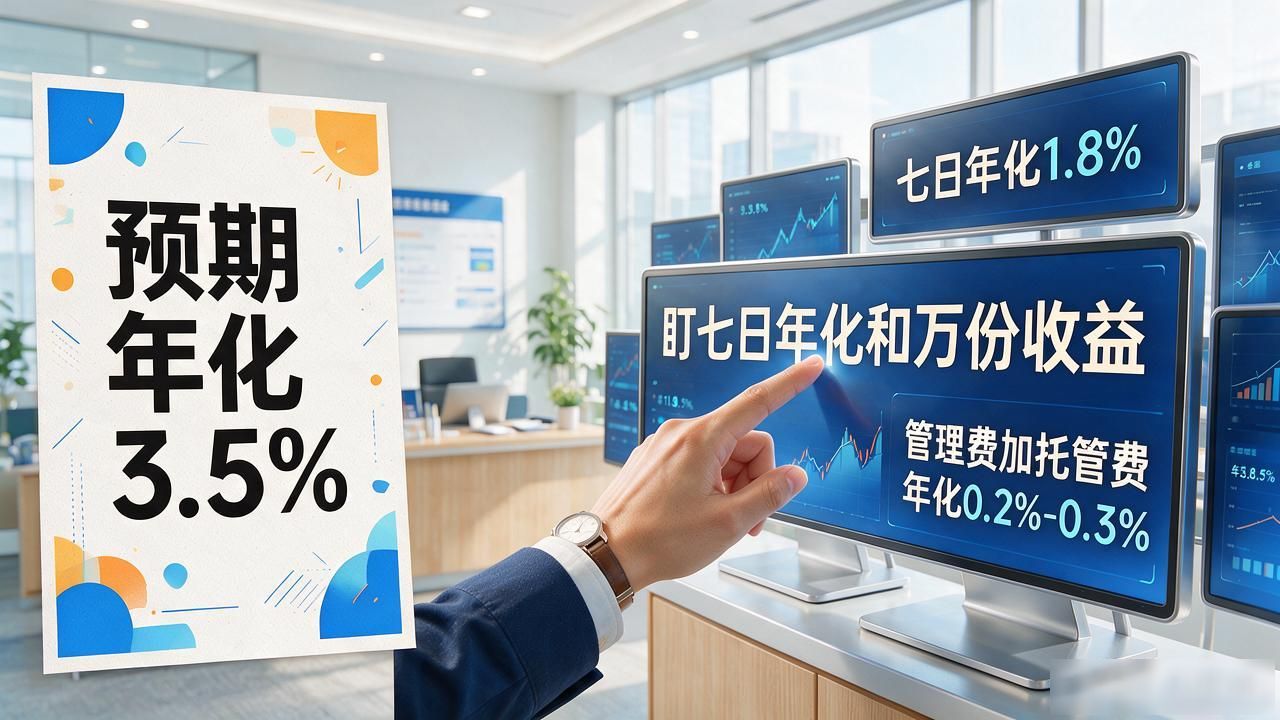
别以为没坑。有些平台拿"预期年化3.5%"做噱头,实际七日年化可能才1.8%。管理费加托管费年化0.2%到0.3%,放一年不动,实际到手比宣传数字低一截。我建议直接盯"七日年化"和"万份收益",别被营销数字带偏。
趋势上,数字化货币基金正跟智能投顾、场景支付绑得更紧。扫码、红包、还信用卡,背后跑的都是货币基金池子。它不会让你暴富,但作为流动性工具,比活期舒服太多。
你手里那笔"随时要用"的钱数字化货币基金,还躺在活期吃0.2%的利息吗?