四大银行推数字货币,普通百姓该怎么看?
四大银行推数字货币,普通百姓该怎么看?
央行数字货币试点已铺开,四大行作为主要发行机构,正加速推进落地。这不只是技术更新,更是支付习惯的重塑。普通人无需焦虑“被替代”,但得明白:数字人民币和微信、支付宝有本质不同——它是现金的数字化形态四大银行数字货币推广,不产生利息,却更利于隐私保护和精准补贴发放。
银行网点已上线兑换功能,手机银行APP内可一键申领钱包。别小看这一步,它意味着未来水电缴费、医院挂号甚至小额转账,都可能绕开第三方平台,直连央行系统。对商户而言,零手续费、即时到账是实打实的利好,尤其适合菜市场、便利店这类高频小额场景。
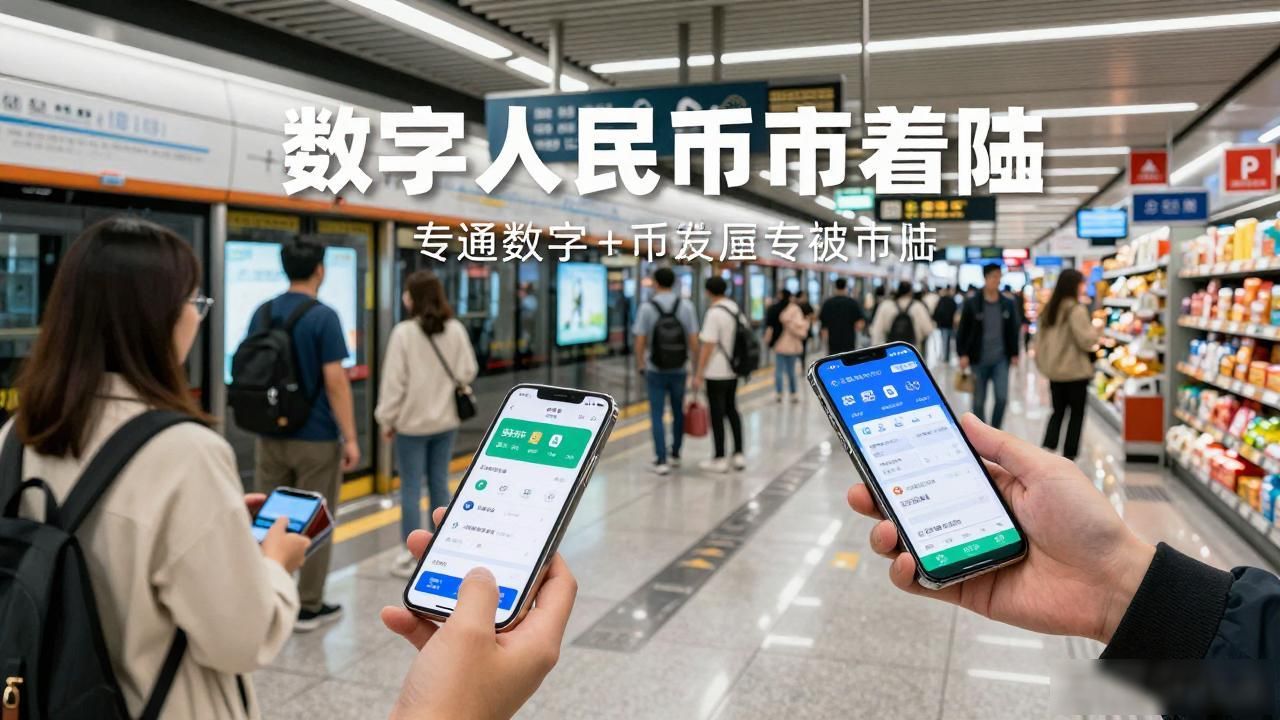
当前推广仍处“软着陆”阶段,没有强制使用,但政策倾斜明显。例如部分城市发放消费券仅限数字人民币支付,公交地铁开通专属通道。这种“用点就通”的设计,比硬推广更可持续。用户只需一个实体钱包或软钱包,就能参与,门槛极低。
值得警惕的是四大银行推数字货币,普通百姓该怎么看?,部分银行员工仍存在“重业绩、轻服务”倾向,推销时易混淆数字人民币与理财产品的区别。建议消费者保持清醒:数字人民币是货币,不是投资品,不参与收益波动。若遭遇捆绑销售或误导,可保留证据向银保监会投诉。
未来三年,四大行将持续优化用户体验,比如结合生物识别实现“刷脸收款”、跨机构转账免手续费等。对普通人来说,最好的策略不是抵制,而是主动试用。把它当作“第二支付入口”,既保留老习惯,又不错失新福利。技术浪潮面前,清醒参与胜过盲目跟风。
上一篇:交易平台数字货币发行内幕
下一篇:数字货币试运行成功