什么是数字货币模式?搞懂发行、流通、结算就全明白了
什么是数字货币模式?搞懂发行、流通、结算就全明白了
在银行数字货币项目跟了八年,我最大的感受是——大多数人把数字货币和电子支付混为一谈。其实"数字货币模式"是一套从发行到回收的完整闭环,和微信、支付宝有本质区别。
发行端,数字货币由央行统一铸造,商业银行只是代理兑换的通道什么是数字货币模式?搞懂发行、流通、结算就全明白了,和纸币的逻辑完全一致。你拿100元纸币去银行换成100元数字钱包里的余额,背后是央行账户里多了一笔负债。这不是哪个科技公司印出来的"电子代币",而是法定货币的数字化形态,信用背书是央行本身。
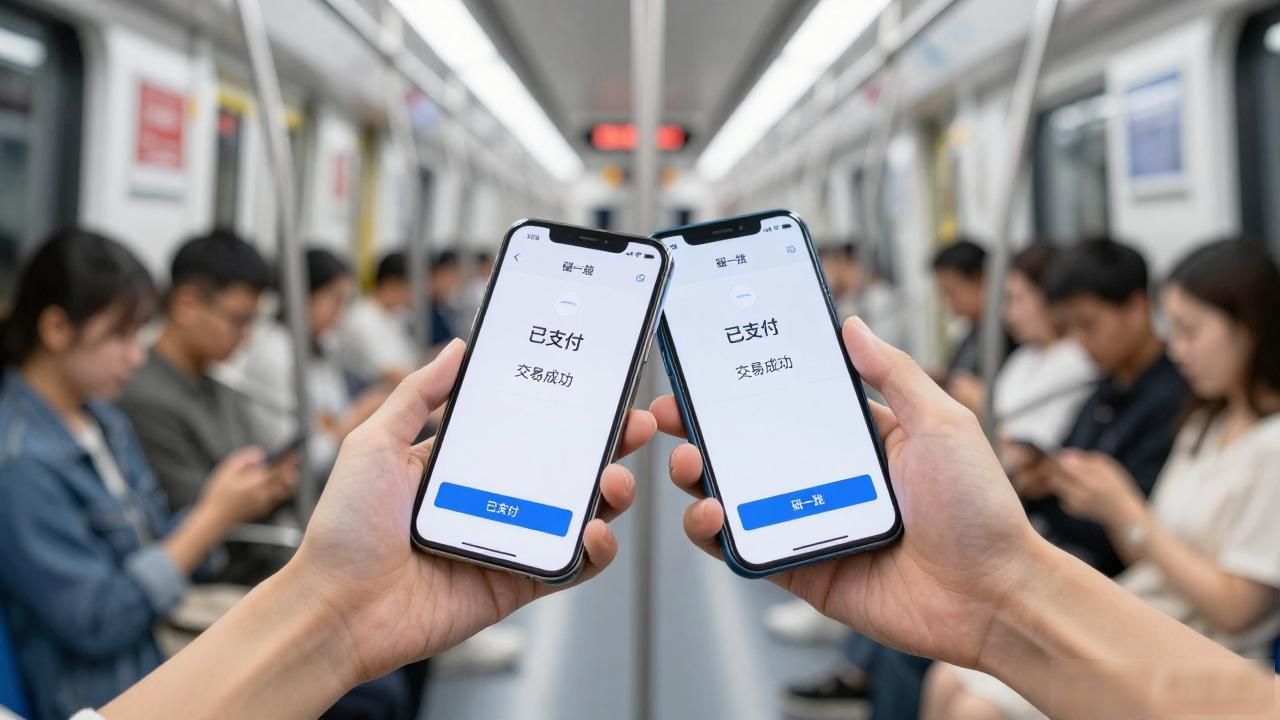
流通端是很多人真正关心的。数字钱包里的钱可以在离线状态下完成支付,两把手机碰一下就行,哪怕在地铁里、地下车库没有信号也能付。和刷卡、扫码不同,它走的是点对点转账,不需要经过商户的POS机或支付网关,交易链路更短,手续费也更低。
结算端,每笔交易直接记在央行的总账上什么是数字货币模式,商业银行不再需要跟央行做日终清算。这意味着资金流转速度从"T+1"变成实时到账,商户当天就能拿到钱,流动性损耗几乎为零。对小微商家来说,省下的就是实实在在的现金流。
再往上看,这套模式天然支持可编程支付。比如发补贴时,资金自动限制用途,只能买指定商品;合同里的付款条件写进代码,触发即执行,不需要第三方仲裁。这不是科幻,部分试点城市已经在做教育经费、医保结算的场景落地。