一文讲透中国数字货币特征:数字人民币和电子钱包有啥不同
一文讲透中国数字货币特征:数字人民币和电子钱包有啥不同
数字人民币从2020年试点到2026年,场景已从零售延伸到跨境结算。它不是给纸币"扫个码",而是货币体系的底层重构。理解它的特征,得从几个实打实的维度去看。
最核心的一条是法定货币身份。数字人民币和纸币、硬币完全等价,任何商家不得拒收。这和微信、支付宝的余额有本质区别——后者是商业银行负债,前者是央行负债。2025年修订的《人民币管理条例》已把数字人民币正式写入法条,这一条定了它的性质。
运营上采用双层结构:央行向运营机构发行,运营机构再面向公众兑换。这个设计把零售端风险隔离在商业银行层面,央行不直接面对几亿用户,系统压力可控。目前参与兑换的机构已从最初四家扩到十余家。
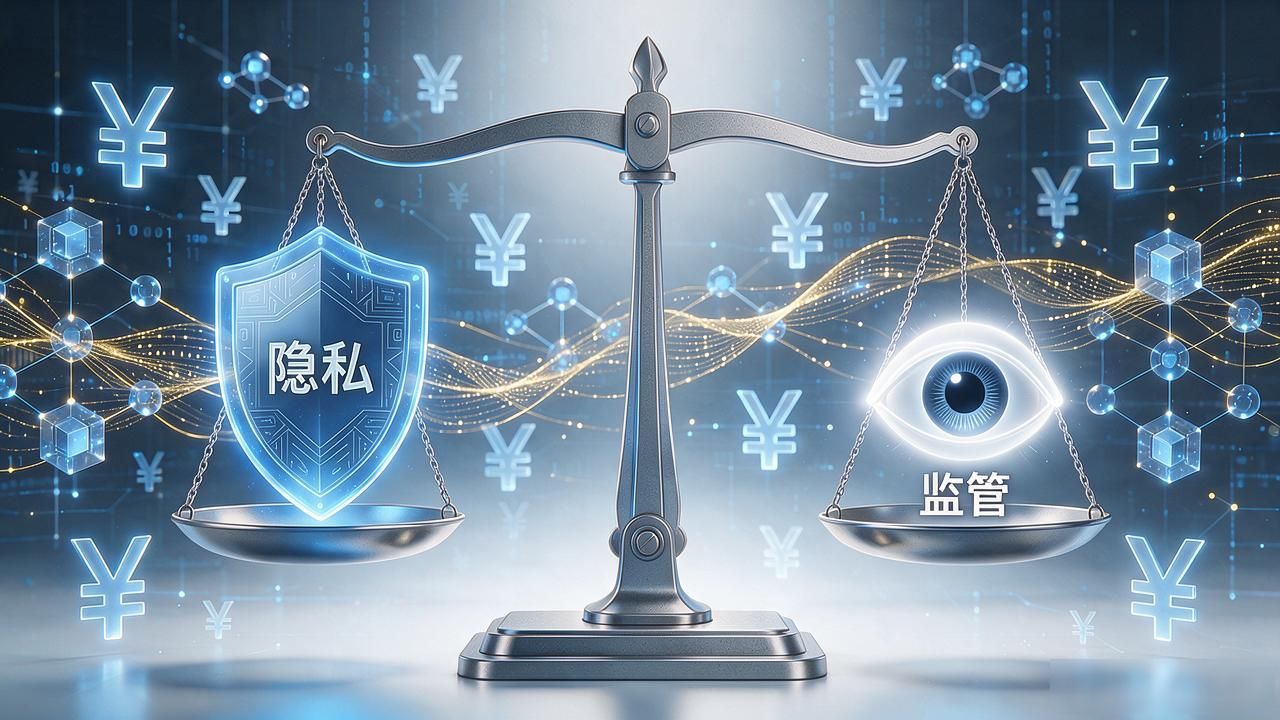
隐私和监管的平衡靠可控匿名。小额交易对商家完全匿名,大额及异常交易央行可追溯。底层用密码学"金额隐私"技术,交易对手看不到转账金额,但清算记录在央行侧完整留存。既保护了用户,也没给洗钱留口子。
手机没网、没电时,两部手机碰一下就能完成小额支付一文讲透中国数字货币特征:数字人民币和电子钱包有啥不同,这就是离线硬钱包的价值。另外中国数字货币特征,数字钱包开户不绑定银行卡也能用,对偏远地区没有银行账户的群体是实打实的普惠。2025年底离线交易笔数已破1.2亿。
你平时扫码付的那笔钱,到底有没有可能是数字人民币?