数字货币银行战略意义:别只盯着支付,结算风控才是命脉
数字货币银行战略意义:别只盯着支付,结算风控才是命脉
数字货币这件事银行圈讨论两三年了,真正动手的没几家。我参与总行数字人民币试点两年,最大的感受是:意义远不止多发一种支付工具。
支付环节变化最直观。数字人民币让银行从通道变入口,过去扫码支付钱先过第三方再结算到银行,现在央行数字货币直达账户,中间环节被砍掉。银行第一次握住支付链路完整数据,精准营销和反洗钱都是实打实的价值。
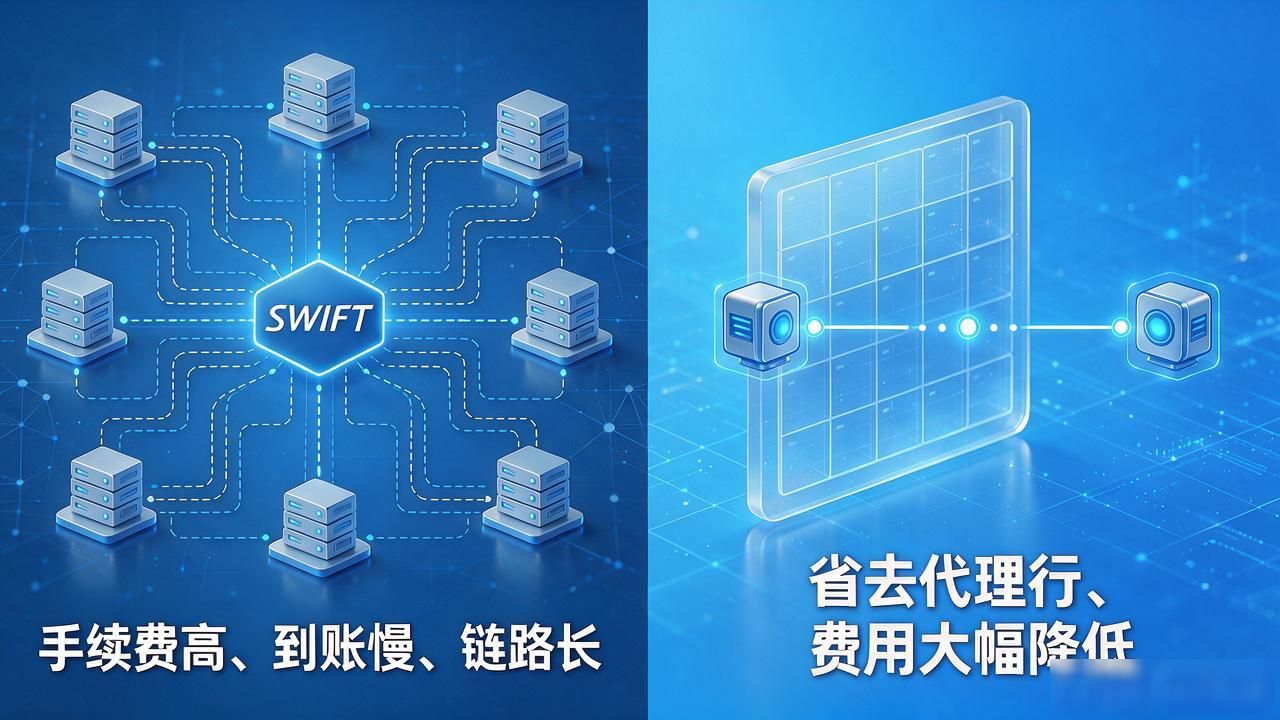
结算层面更关键。跨境结算走SWIFT数字货币银行战略意义:别只盯着支付,结算风控才是命脉,链路长、手续费高、到账慢。分布式账本让点对点结算成为可能,银行跨境业务成本结构会被彻底改写。我算过,一笔跨境汇款省掉两个代理行,费用直接砍掉六成以上。
风控这块很多人忽略了。数字货币的智能合约能把合同条款写进代码执行,违约触发后资金自动划转,不用等法院判决。银行做供应链金融、贸易融资,回款周期从几个月压到几天,坏账率会断崖式下降。
说白了,数字货币对银行的战略意义就是重写规则。谁先把底层逻辑吃透、把产品和风控重新搭一遍,谁就能守住下一个十年的核心客群。这不是要不要做的问题数字货币银行战略意义,是做慢了就被甩开。