数字货币提案为什么值得支持,一个央行从业者的判断
数字货币提案为什么值得支持,一个央行从业者的判断
我在央行数字货币研究一线待了八年,亲历了从概念论证到提案起草的全过程。支持数字货币提案,不是简单地给"新事物"投票,而是对一套支付清算体系重构方案表态。它涉及跨境结算、普惠金融、货币政策传导效率等多个维度,远不止"用数字钱包付个款"这么简单。
提案最打动我的点是跨境支付。目前一笔跨境汇款走SWIFT系统,平均要三到五天,手续费层层叠加。数字货币方案通过分布式账本实现点对点直接结算,把时间压缩到分钟级,成本降一个数量级。对做外贸的中小企业来说,这不是概念,是真金白银的现金流改善。
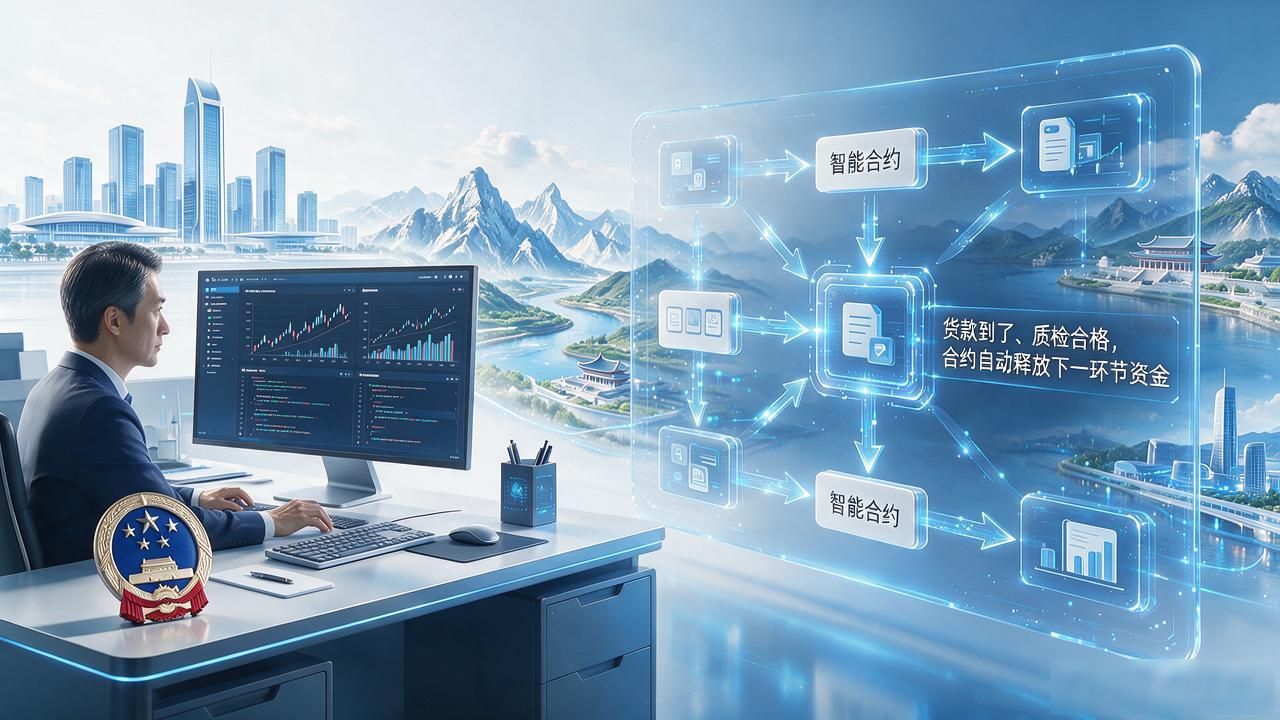
技术层面,提案里嵌入的智能合约机制值得细看。资金划转不再依赖人工审批链,条件触发即自动执行。供应链金融中,货款到了、质检合格,合约自动释放下一环节资金,把原来两周的账期缩到实时。原型测试已经在三个省份跑通了,不是PPT里的愿景。
落到普通人头上,最直接的变化是支付体验和金融可达性。偏远地区没有银行网点的居民支持数字货币提案数字货币提案为什么值得支持,一个央行从业者的判断,一部手机就能完成存取、转账、小额信贷。提案里专门设计了离线支付模块,地下车库、山区基站覆盖不到的场景都能用。普惠金融这四个字,第一次有了真正的技术底座。
你身边有没有做跨境生意或在小城镇开店的亲戚朋友?他们最卡脖子的那道支付门槛,是不是恰好就是这套方案要拆掉的?